آپشن / اختیار معامله
استراتژی اختیارمعامله چیست

استراتژی‌های اختیار معامله چیست؟ راهنمای انتخاب سناریوی صعودی، نزولی و خنثی

خیلی از کاربران وقتی وارد بازار آپشن می‌شوند، در ابتدا با مفاهیمی مثل اختیار خرید، اختیار فروش، قیمت اعمال، سررسید

آپشن / اختیار معامله
آموزش استراتژی کاوردکال

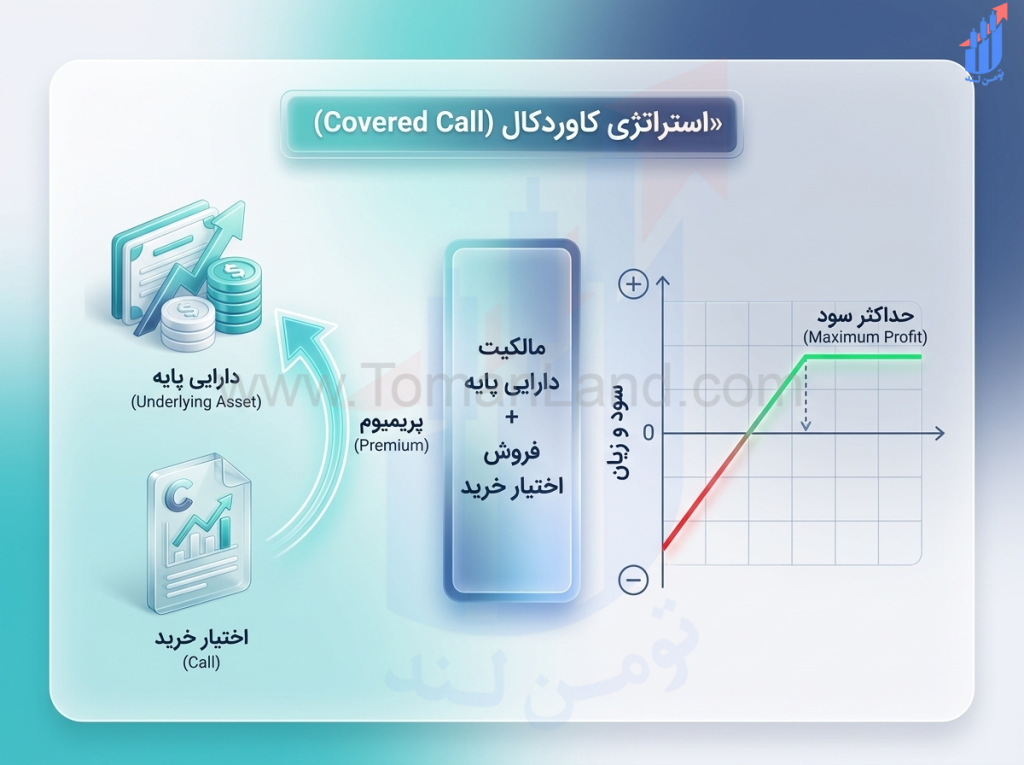
استراتژی کاوردکال چیست؟ آموزش Covered Call در بازار اختیار معامله ایران

اگر کسی از من بپرسد کاربردی‌ترین استراتژی اختیار معامله برای سهامداران چیست، یکی از اولین پاسخ‌ها بدون شک استراتژی کاوردکال

آپشن / اختیار معامله
آموزش استراتژی پروتکتیوپوت

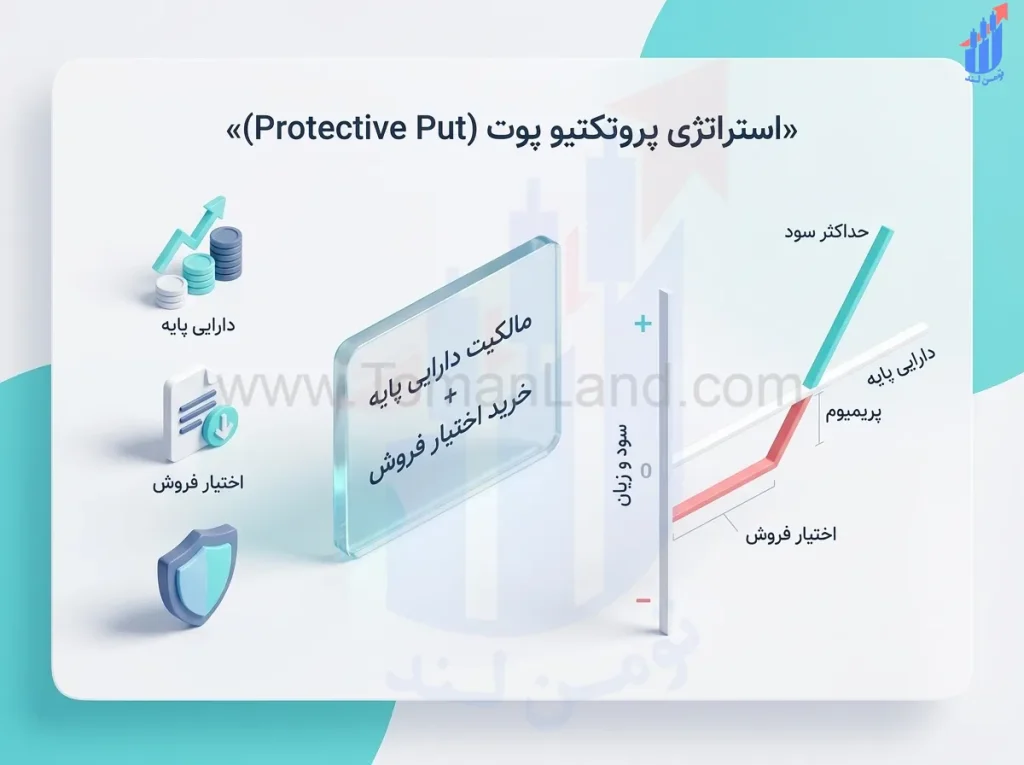
استراتژی پروتکتیو پوت چیست؟ آموزش بیمه کردن سهام با Protective Put

یکی از رایج‌ترین دغدغه‌های سهامداران این است که: در چنین شرایطی، خیلی‌ها بین دو گزینه گیر می‌کنند: اینجاست که استراتژی

آپشن / اختیار معامله
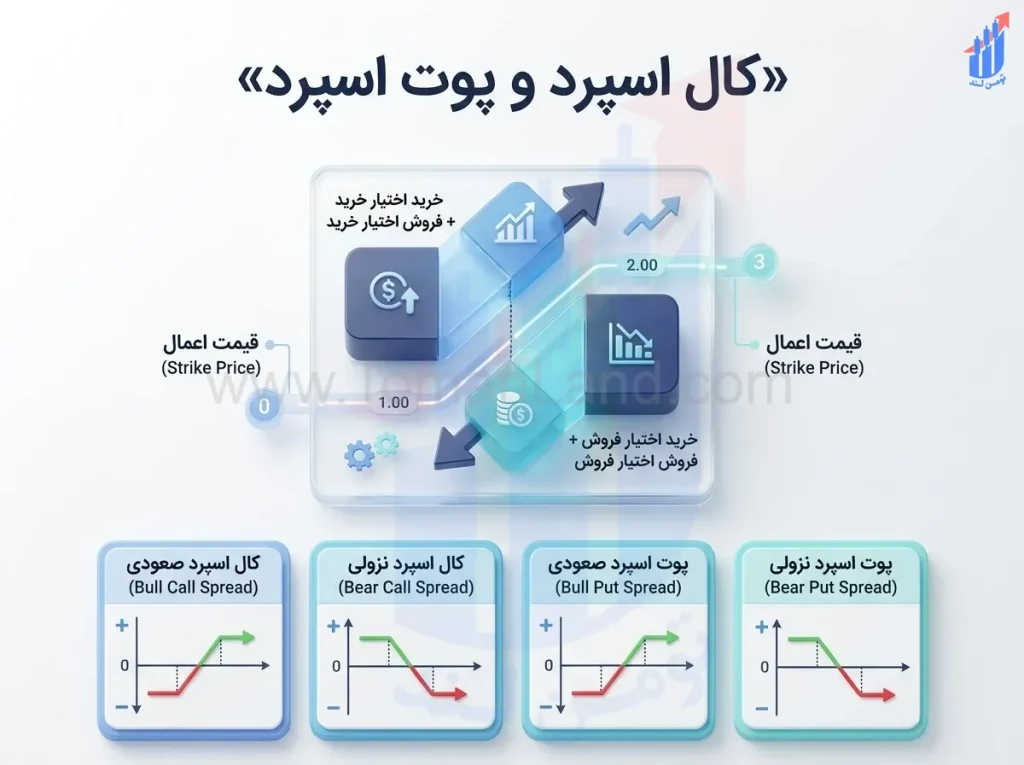
استراتژی کال اسپرد و پوت اسپرد چیست؟ آموزش Bull/Bear Call Spread و Bull/Bear Put Spread

استراتژی کال اسپرد و پوت اسپرد چیست؟ آموزش Bull/Bear Call Spread و Bull/Bear Put Spread

وقتی معامله‌گر از مرحله آشنایی با خرید یک Call یا خرید یک Put عبور می‌کند، یکی از اولین خانواده‌های استراتژی

آپشن / اختیار معامله
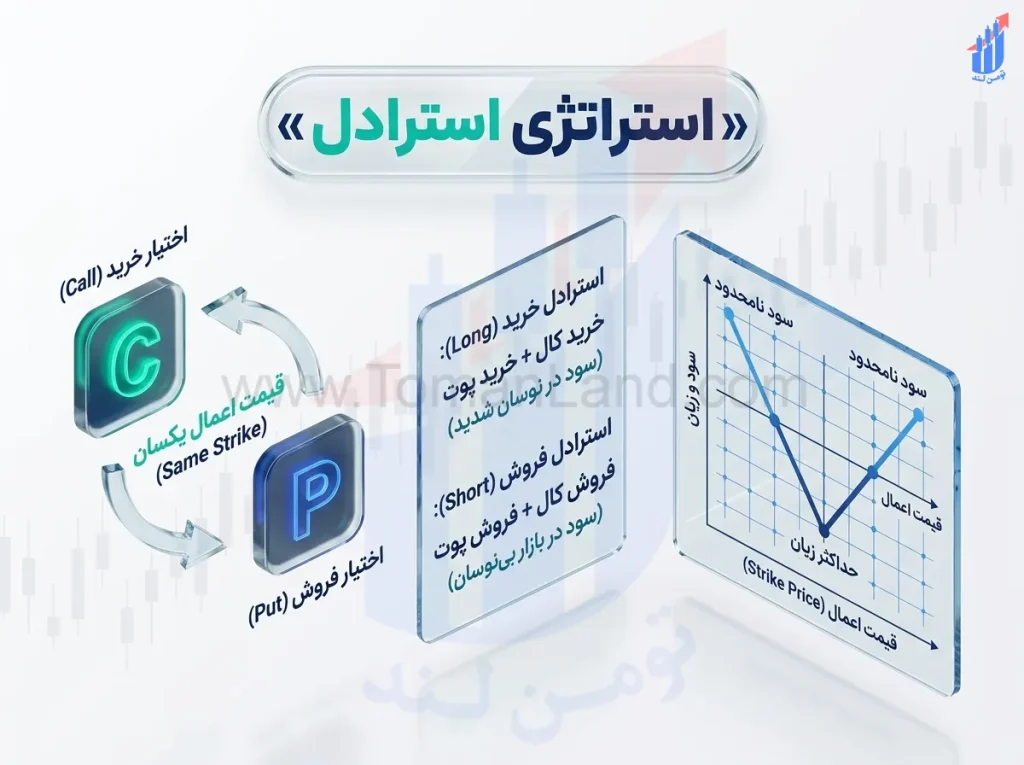
استراتژی استرادل چیست؟ آموزش Long Straddle و Short Straddle در اختیار معامله

استراتژی استرادل چیست؟ آموزش Long Straddle و Short Straddle در اختیار معامله

در بازار اختیار معامله همیشه لازم نیست فقط روی صعود یا نزول قیمت تحلیل یا معامله کنی. گاهی مهم‌ترین چیزی

آپشن / اختیار معامله
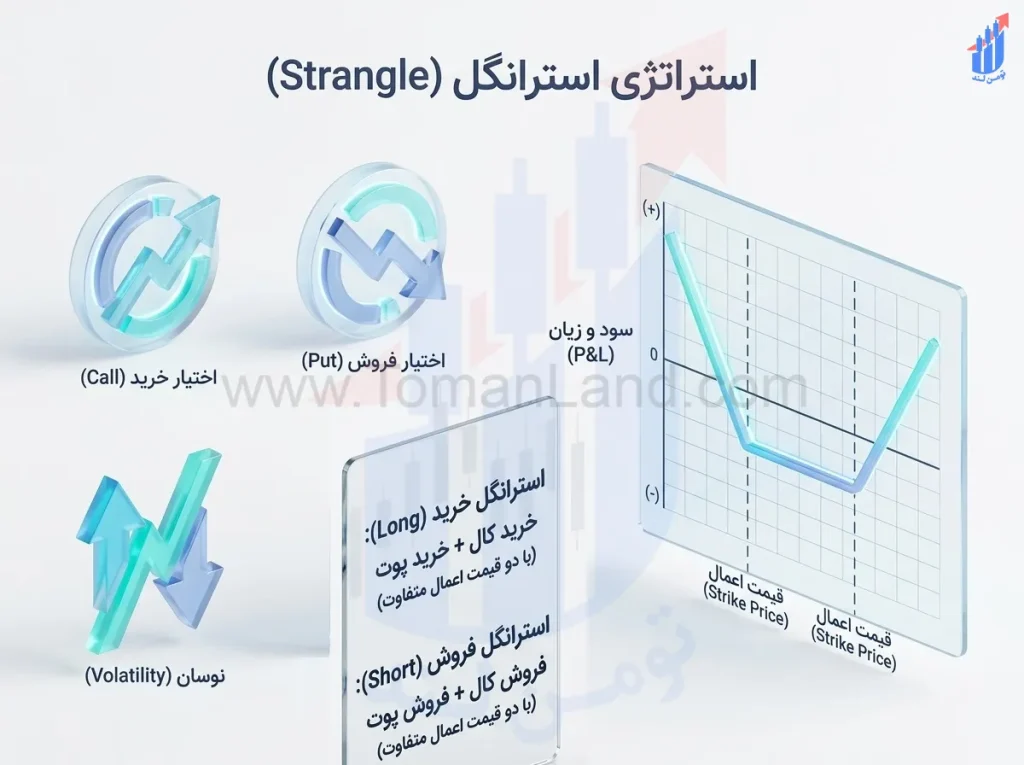
استراتژی استرانگل چیست؟ آموزش Long Strangle و Short Strangle در اختیار معامله

استراتژی استرانگل چیست؟ آموزش Long Strangle و Short Strangle در اختیار معامله

در بازار اختیار معامله، بعضی وقت‌ها معامله‌گر مطمئن است که حرکت بزرگی در راه است، اما نمی‌خواهد هزینه بالای بعضی

آپشن / اختیار معامله
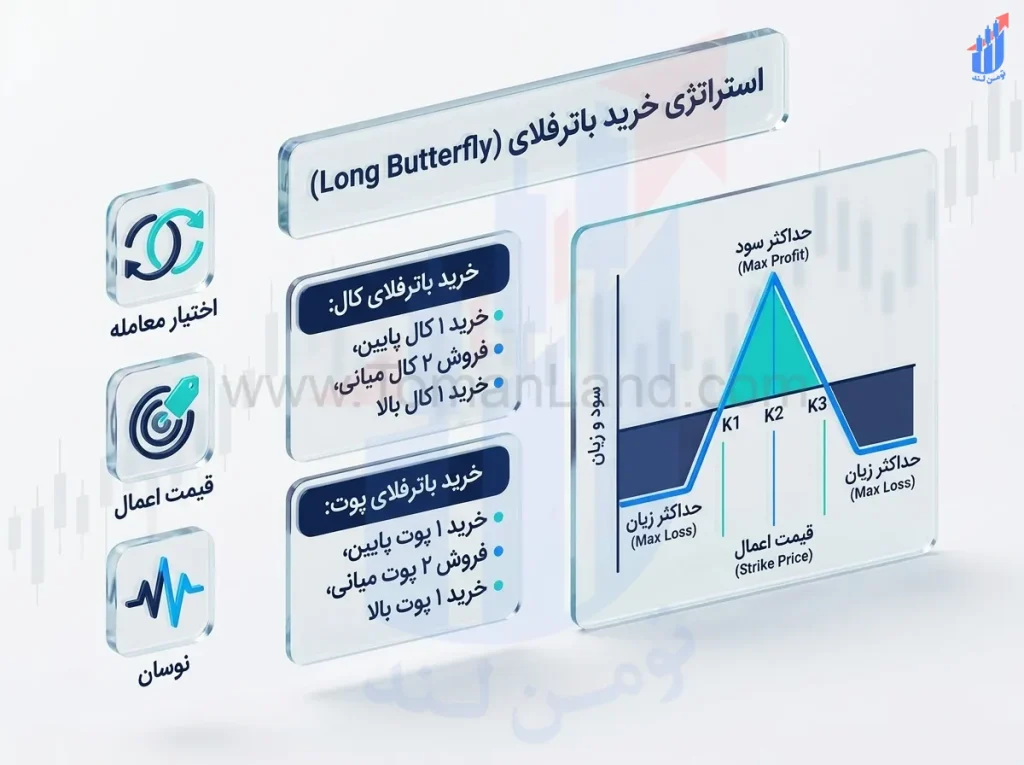
استراتژی خرید باترفلای چیست؟ آموزش Long Butterfly Call Spread و Long Butterfly Put Spread در اختیار معامله

استراتژی خرید باترفلای چیست؟ آموزش Long Butterfly Call Spread و Long Butterfly Put Spread در اختیار معامله

استراتژی خرید باترفلای یا Long Butterfly یکی از مهم‌ترین استراتژی‌های ترکیبی در بازار اختیار معامله است که معمولاً برای شرایطی

محاسبه‌گر بلک-شولز

قیمت منصفانه، یونانی‌ها (دلتا، گاما، تتا، وگا) و نوسان‌پذیری ضمنی برای کال و پوت

ریال
ریال
روز
٪
٪
٪
اختیار خرید Call
 
اختیار فروش Put
—
قیمت منصفانه (بلک شولز)
—
—
دلتا (Delta - Δ)
—
—
گاما (Gamma - Γ)
—
—
تتا (Theta - Θ)
—
—
وگا (Vega - ν)
—
ریال
ریال

جهت محاسبه نوسان‌پذیری ضمنی (IV) - اختیاری

—
فاصله از بلک شولز (%)
—
—
نوسان‌پذیری ضمنی (IV)
—