استراتژی خرید باترفلای یا Long Butterfly یکی از مهمترین استراتژیهای ترکیبی در بازار اختیار معامله است که معمولاً برای شرایطی استفاده میشود که معاملهگر انتظار نوسان شدید ندارد و فکر میکند قیمت دارایی پایه تا سررسید در نزدیکی یک محدوده مشخص باقی میماند.
این استراتژی نسبت به ساختارهایی مثل استرادل و استرانگل دقیقتر و هدفمندتر است، چون معاملهگر فقط روی اصل نوسان شرطبندی نمیکند، بلکه محدودهای مشخص را برای بهترین سناریوی سود خود در نظر میگیرد. به همین دلیل، Long Butterfly بیشتر مناسب معاملهگرانی است که میخواهند با ریسک محدود، یک سناریوی خنثی یا کمنوسان را معامله کنند.
اگر هنوز با مفاهیم پایه این بازار آشنا نیستی، بهتر است قبل از ادامه، این مطالب را هم ببینی:
- اختیار معامله چیست؟
- اختیار خرید و اختیار فروش چیست؟ تفاوت Call و Put در بازار آپشن
- استراتژیهای اختیار معامله چیست؟ راهنمای انتخاب سناریوی صعودی، نزولی و خنثی
- استراتژی استرادل چیست؟ آموزش معامله نوسان با Straddle
- استراتژی استرانگل چیست؟ آموزش معامله نوسان با Strangle
استراتژی خرید باترفلای چیست؟
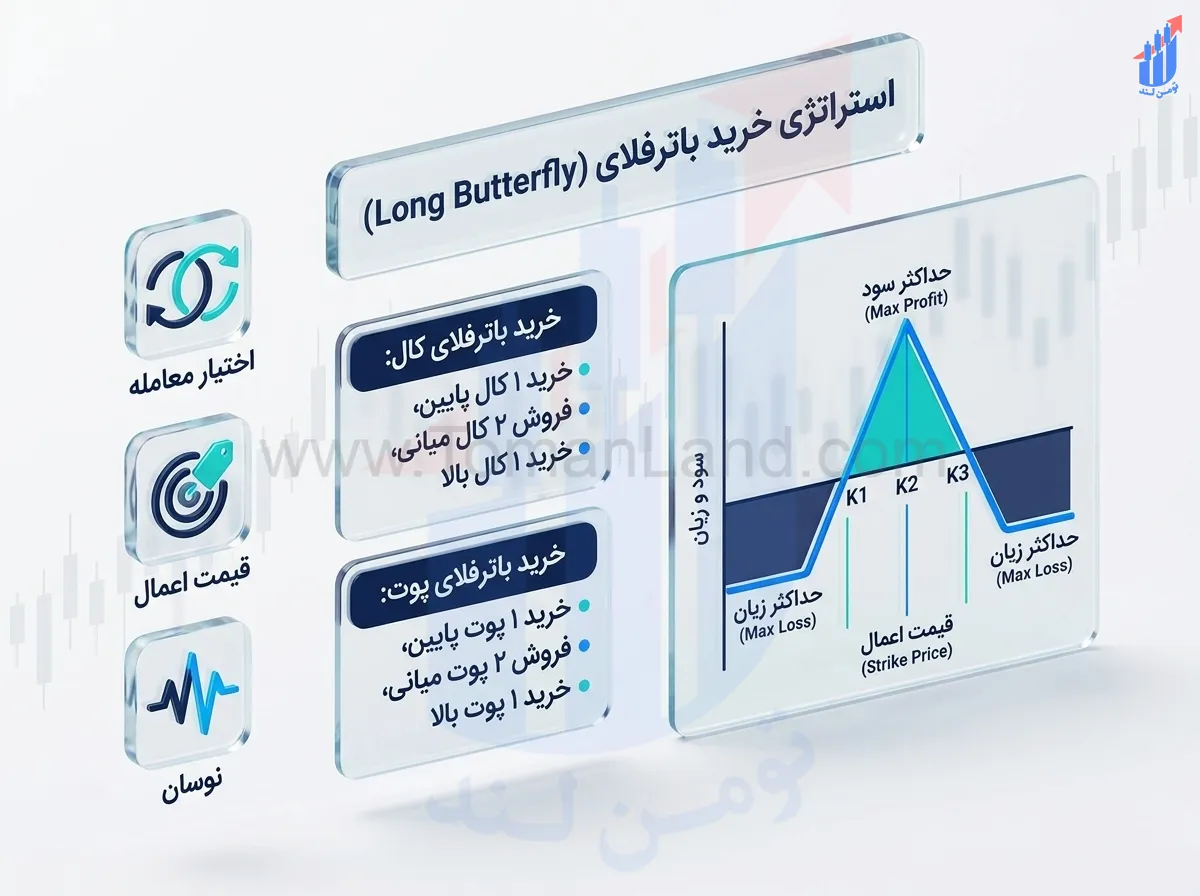
استراتژی خرید باترفلای یا Long Butterfly Spread یک ساختار چهارقراردادی است که معمولاً با:
- سه قیمت اعمال
- یک سررسید یکسان
- و چهار قرارداد اختیار معامله
ساخته میشود.
در نسخه کلاسیک این استراتژی، معاملهگر:
- 1 قرارداد در قیمت اعمال پایین میخرد
- 2 قرارداد در قیمت اعمال میانی میفروشد(قیمت اعمال میانی دقیقا بایستی از دو اعمال دیگر به یک فاصله باشد)
- 1 قرارداد در قیمت اعمال بالا میخرد
هدف این استراتژی آن است که اگر قیمت دارایی پایه در سررسید نزدیک قیمت اعمال میانی باقی بماند، ساختار به بهترین بازده خود برسد.
Long Butterfly چگونه ساخته میشود؟
Long Butterfly را میتوان هم با اختیار خرید (Call) و هم با اختیار فروش (Put) ساخت. منطق هر دو یکی است، اما ابزار اجرایی آن فرق میکند.
Long Butterfly Call Spread
در نسخه کال، ساختار کلاسیک به این صورت است:
- خرید 1 Call با قیمت اعمال پایین
- فروش 2 Call با قیمت اعمال میانی
- خرید 1 Call با قیمت اعمال بالا
Long Butterfly Put Spread
در نسخه پوت هم ساختار مشابه است:
- خرید 1 Put با قیمت اعمال پایین
- فروش 2 Put با قیمت اعمال میانی
- خرید 1 Put با قیمت اعمال بالا
در هر دو حالت، منطق اصلی این است که استراتژی در نزدیکی قیمت اعمال میانی بهترین عملکرد را داشته باشد.
منطق سود و زیان در استراتژی خرید باترفلای
Long Butterfly معمولاً یک استراتژی کمنوسان یا خنثی محسوب میشود. یعنی معاملهگر از این ساختار زمانی استفاده میکند که انتظار دارد قیمت دارایی پایه تا سررسید از محدوده میانی خیلی دور نشود.
حداکثر سود
حداکثر سود معمولاً زمانی به دست میآید که قیمت دارایی پایه در سررسید نزدیک قیمت اعمال میانی باشد.
حداکثر زیان
حداکثر زیان این استراتژی محدود است و معمولاً برابر با هزینه خالص ورود(پرمیمومهای پرداختی منهای پرمیوم دریافتی) به ساختار است.
ویژگی اصلی
پس مهمترین ویژگی Long Butterfly این است:
- سود محدود
- زیان محدود
- و بهترین عملکرد در بازارهای خنثی یا کمنوسان
استراتژی خرید باترفلای در چه شرایطی مناسب است؟
Long Butterfly معمولاً در این شرایط مناسبتر است:
- وقتی انتظار داری قیمت در یک بازه نسبتاً مشخص باقی بماند
- وقتی دید تو نسبت به بازار خنثی است
- وقتی نوسان ضمنی را برای سناریوی خود خیلی بالا نمیبینی
- وقتی میخواهی ساختاری با ریسک مشخص و کنترلشده داشته باشی
اگر هدفت معامله روی نوسان شدید باشد، معمولاً استراتژیهایی مثل استرادل یا استرانگل مناسبتر از باترفلای خریدی هستند.
مثال ساده از Long Butterfly Call Spread
فرض کن قیمت دارایی پایه 1000 است و تو ساختار زیر را میسازی:
- خرید 1 Call با قیمت اعمال 950
- فروش 2 Call با قیمت اعمال 1000
- خرید 1 Call با قیمت اعمال 1050
فرض کنیم هزینه خالص ورود به این ساختار 20 واحد باشد.
اگر قیمت در سررسید نزدیک 1000 باشد
این حالت معمولاً بهترین سناریو برای استراتژی است و ساختار میتواند به حداکثر سود خود نزدیک شود.
اگر قیمت خیلی پایینتر از 950 باشد
در این حالت، ساختار معمولاً بیارزش یا کمارزش منقضی میشود و زیان معاملهگر به همان هزینه خالص اولیه محدود میشود.
اگر قیمت خیلی بالاتر از 1050 باشد
در این سناریو هم ساختار از ناحیه بهینه خود خارج میشود و بازده آن کاهش پیدا میکند. در بسیاری از حالتها، نتیجه به زیان محدود استراتژی که همان هزینه خالص اولیه است نزدیک میشود.
تفاوت Long Butterfly Call و Long Butterfly Put
از نظر منطق بازده، این دو ساختار بسیار شبیهاند، اما از نظر نوع قراردادهای استفادهشده فرق دارند.
Long Butterfly Call
- با قراردادهای Call ساخته میشود
- برای معاملهگرانی مناسب است که ترجیح میدهند ساختار را با اختیار خرید بچینند
Long Butterfly Put
- با قراردادهای Put ساخته میشود
- از نظر رفتاری میتواند بازدهی مشابهی ایجاد کند، به شرطی که قیمتهای اعمال و قیمتگذاری درست انتخاب شده باشند
در عمل، انتخاب بین این دو گاهی به این بستگی دارد که:
- کدام قراردادها نقدشوندگی بهتری دارند
- قیمتگذاری کدام سمت منطقیتر است
- و اختلاف قیمتها و نوسان ضمنی در کدام ساختار جذابتر است
| ویژگی | Long Butterfly Call Spread | Long Butterfly Put Spread |
| دیدگاه بازار | خنثی / انتظار قیمت نزدیک اعمال میانی | |
| ساختار | خرید 1 Call اعمال پایین + فروش 2 Call دراعمال وسط + خرید 1 Call در اعمال بالا | خرید 1 Put اعمال پایین + فروش 2 Put دراعمال وسط + خرید 1 Put در اعمال بالا |
| هزینه استراتژی | مجموع پرمیوم پرداختی در خرید اختیارها منهای پرمیوم دریافتی در فروش اختیار | |
| حداکثر سود | محدود در اعمال میانی برابر با (اعمال بالا-اعمال پایین-هزینه استراتژی) | |
| حداکثر زیان | محدود به خالص هزینه استراتژی (بالاتراز اعمال بالا یا پایینتر از اعمال پایین) | |
| نقطه سربهسر پایین | (اعمال پایین+هزینه استراتژی) | |
| نقطه سربهسر بالا | (اعمال بالا-هزینه استراتژی) | |
| هدف | کسب سود از کاهش نوسان و ماندن قیمت نزدیک میانی | |
وجه تضمین در Long Butterfly Call و Long Butterfly Put چگونه است؟
در بورس ایران برای وجه تضمین دربرخی استراتژیها رویههای خاصی مدون شده است که در صورت ارایه این سرویس توسط کارگزارتان میتوانید از مقدار وجه تضمین کمتری استفاده کنید، ساختار وجه تضمین استراتژیLong Butterfly به شرح زیر است:
- در استراتژی Long Butterfly Call و Long Butterfly Put به دلیل ساختار آن و نحوه قیمتهای اعمال در صورت ارایه سرویس توسط کارگزار، نیازی به وجه تضمین نمی باشد.
مزایا و معایب استراتژی خرید باترفلای
مزایا
- ریسک محدود
- ساختار مناسب برای بازار خنثی
- امکان تعریف دقیق سناریوی قیمت
- هزینه ورود معمولاً کنترلشدهتر نسبت به بعضی استراتژیهای پرنوسان
معایب
- سود محدود
- نیاز به انتخاب نسبتاً دقیق قیمت اعمال میانی
- اگر قیمت از ناحیه موردنظر دور شود، عملکرد استراتژی ضعیف میشود
- ساختار آن برای افراد تازهکار از استراتژیهای سادهتر پیچیدهتر است
در تومنلند چطور Long Butterfly را بررسی کنیم؟
برای بررسی عملی این استراتژی در تومنلند، این مسیر مناسب است:
1) دیدهبان آپشن
در دیدهبان آپشن تومنلند میتوانی قراردادهای فعال را پیدا کنی و نمادهایی را ببینی که در آنها امکان چیدن سه قیمت اعمال با سررسید یکسان وجود دارد.
2) زنجیره قراردادها
در زنجیره قراردادها میتوانی:
- قیمتهای اعمال پایین، میانی و بالا را انتخاب کنی
- قیمتها و اختلاف بین آنها را ببینی
- یونانیها، ارزش ذاتی و قیمت منصفانه را بررسی کنی
3) نوسانپذیری ضمنی
در ابزار IV بهتر میتوانی بفهمی بازار چه انتظاری از نوسان دارد و آیا سناریوی کمنوسان تو با شرایط فعلی همخوانی دارد یا نه.
4) موقعیتهای باز
با ابزار موقعیتهای باز میتوانی تمرکز قراردادهای باز را در قیمتهای اعمال مختلف ببینی و تشخیص بدهی که بازار در کدام سطوح فعالیت بیشتری دارد.
5) صفحه ساخت استراتژی
در صفحه ساخت استراتژی تومنلند میتوانی ساختار Long Butterfly را دقیق بچینی، هزینه خالص را ببینی و نمودار سود و زیان را بررسی کنی.
6) دیدهبان استراتژی
در دیدهبان استراتژی تومنلند میتوانی استراتژی Butterfly را انتخاب کرده و ایدههای آماده را بررسی کنی و ببینی چه ساختارهایی در بازار قابلتوجهتر شدهاند.
اشتباهات رایج در استراتژی خرید باترفلای
انتخاب نادرست قیمت اعمال میانی
اگر قیمت اعمال میانی با سناریوی واقعی بازار هماهنگ نباشد، احتمال موفقیت استراتژی کاهش پیدا میکند.
بیتوجهی به هزینه خالص ساختار
حتی در استراتژیهای با ریسک محدود، قیمت ورود اهمیت زیادی دارد. ورود گران میتواند جذابیت ساختار را کم کند.
نادیدهگرفتن نوسان ضمنی
Long Butterfly به سناریوی نوسان وابسته است. اگر فضای IV را بررسی نکنی، ممکن است ساختار انتخابی با انتظارت همراستا نباشد.
مقایسه نکردن نسخه Call و Put
گاهی نسخه Call و Put از نظر قیمتگذاری و نقدشوندگی یکسان نیستند. نادیدهگرفتن این تفاوت میتواند باعث انتخاب ضعیفتر شود.
جمعبندی
استراتژی خرید باترفلای یا Long Butterfly یکی از مهمترین ساختارهای ترکیبی در بازار آپشن است که معمولاً برای بازارهای خنثی و کمنوسان استفاده میشود. این استراتژی با سه قیمت اعمال و چهار قرارداد ساخته میشود و زمانی بهترین عملکرد را دارد که قیمت دارایی پایه تا سررسید نزدیک قیمت اعمال میانی باقی بماند.
اگر خیلی خلاصه بخواهیم بگوییم:
- Long Butterfly Call Spread و Long Butterfly Put Spread هر دو برای سناریوهای محدودهای مناسباند
- ریسک و سود آنها محدود است
- انتخاب دقیق قیمتهای اعمال، قیمت ورود و بررسی IV در موفقیت این ساختار نقش مهمی دارد
🧭 چکلیست سودگیری متمرکز در بازار خنثی؛ آیا پایههای باترفلای را تثبیت کردهاید؟
استراتژی Long Butterfly اوج مهندسی موقعیتهای معاملاتی در بازار کمنوسان است؛ جایی که با فروش دو قرارداد میانی، بخش عمده هزینه خرید دو بال کناری تأمین میشود تا با حداقل ریسک به حداکثر بازدهی در یک قیمت مشخص برسید. پیش از ساخت بالهای پروانه در سبد خود، این موارد کلیدی را مرور کنید:
- تفاوت ساختار خنثی باترفلای با استرادل/استرانگل: آیا میدانید چرا برخلاف لانگ استرادل یا استرانگل که به دنبال جهشهای ناگهانی قیمت هستند، لانگ باترفلای بیشترین سود خود را دقیقاً از سکون و قفل شدن قیمت در قیمت اعمال میانی به دست میآورد؟👈 استراتژی استرانگل چیست؟ آموزش نوسانگیری با Long و Short Strangle
- منطق بالها و پایههای اسپرد: آیا تسلط دارید که Long Butterfly در واقع ترکیبی از یک بول اسپرد (Bull Spread) و یک بیر اسپرد (Bear Spread) است که روی قیمت اعمال میانی به هم قفل شدهاند؟👈 استراتژی کال اسپرد و پوت اسپرد چیست؟ آموزش Vertical Spreads در آپشن
- مدیریت نقدشوندگی در ۳ قیمت اعمال مختلف: آیا بررسی کردهاید که هر سه قیمت اعمال منتخب شما (پایین، میانی و بالا) عمق بازار و حجم معاملات کافی برای اجرای سریع و بدون لغزش قیمت داشته باشند؟👈 اختیار معامله چیست؟ راهنمای جامع مفاهیم پایه بازار آپشن
(اگر سازوکار ترکیب قیمتهای اعمال و کنترل ریسک برایتان شفاف است، اکنون دیدگاه دقیقتری نسبت به ساختارهای کمریسک بازار دارید).
🚀 گام بعدی: فرار از یکنواختی قیمت؛ با «استراتژی فروش باترفلای (Short Butterfly)»!
با ساختار خرید باترفلای (Long Butterfly) دیدید که چگونه میتوان در یک بازه قیمتی فوقالعاده متمرکز و با ریسکی بسیار پایین سود ساخت؛ سناریویی که برای فازهای رِنج و بدون روند بازار ایدهآل است.
اما اگر تحلیل شما خلاف این باشد چه؟ یعنی مطمئن باشید که سهم قطعاً از قیمت فعلی کنده خواهد شد و به یکی از دو سمت بالا یا پایین حرکت خواهد کرد، اما باز هم نخواهید مانند استرادل یا استرانگل ریسک و هزینههای گزاف بپردازید؟
اینجاست که «استراتژی فروش باترفلای (Short Butterfly)» وارد میدان میشود. در شورت باترفلای، ساختار معکوس میشود (فروش بالهای کناری و خرید دو قرارداد درقیمت اعمال میانی) تا اگر قیمت از محدوده میانی فرار کند، به سود خالص برسید؛ باز هم با سود و زیانی کاملاً تعریفشده و محدود. در مقاله بعدی منطق و پیادهسازی آن را یاد بگیرید:
🔗 مقاله بعدی: استراتژی فروش باترفلای چیست؟ آموزش Short Butterfly Call Spread و Put Spread
(پس از فروش باترفلای، در مقالات آینده به ترتیب به سراغ کولار، کانورژن، سینتتیک و گاتس خواهیم رفت).
🛠️ چینش هوشمند ۳ قیمت اعمال و رصد نمودار خیمهای باترفلای در تومنلند
چیدن ۴ قرارداد در ۳ قیمت اعمال متفاوت بهصورت دستی کاری زمانبر است و ریسک خطای محاسباتی در نقطه سربهسر دارد. ابزارهای تحلیلی تومنلند این فرآیند را تنها با چند کلیک ساده و شفاف میکنند:
- زنجیره قراردادها (Option Chain): نمادهای پایه با نقدشوندگی بالا را باز کنید، اختلاف فاصله میان قیمتهای اعمال را بسنجید و تقارن قیمتهای اعمال (فاصله یکسان قیمت اعمال پایین و بالا ازقیمت اعمال میانی) را بررسی کنید.
- نوسانپذیری ضمنی (IV) و حجم باز (OI): توجه داشته باشید که تمرکز بالای موقعیتهای باز در قیمت اعمال میانی، نشانه تثبیت احتمالی قیمت روی آن سطح است و محیطی ایدهآل برای خرید باترفلای فراهم میکند.
- صفحه ساخت استراتژی تومنلند: سه قیمت اعمال مدنظر را وارد کنید تا:
- نمودار چادرشکل (خیمهای) سود و زیان باترفلای بهطور خودکار رسم شود.
- سقف سود (در قیمت اعمال میانی)، کف زیان (پریمیوم خالص پرداختی) و دو نقطه سربهسر متقارن محاسبه و نمایش داده شوند.
- دیدهبان استراتژی تومنلند: فرصتهای کشفشدهی باترفلای را که الگوریتمها بر اساس تقارن قیمتی و پاداش به ریسک جذاب شناسایی کردهاند، بهصورت آماده ارزیابی نمایید.
سوالات متداول
Long Butterfly یک استراتژی ترکیبی با سه قیمت اعمال و چهار قرارداد است که معمولاً برای بازارهای خنثی و کمنوسان استفاده میشود.
در این ساختار، معاملهگر 1 Call در قیمت اعمال پایین میخرد، 2 Call در قیمت اعمال میانی میفروشد و 1 Call در قیمت اعمال بالا میخرد.(فاصله اعمال میانی از دو اعمال دیگر برابر است)
در این ساختار، همان منطق Long Butterfly با استفاده از قراردادهای Put ساخته میشود.
وقتی معاملهگر انتظار داشته باشد قیمت دارایی پایه تا سررسید نزدیک قیمت اعمال میانی باقی بماند و نوسان شدید رخ ندهد.
در ساختار کلاسیک، ریسک این استراتژی محدود است و معمولاً به هزینه خالص ورود محدود میشود.