در بازار اختیار معامله، بعضی وقتها معاملهگر مطمئن است که حرکت بزرگی در راه است، اما نمیخواهد هزینه بالای بعضی استراتژیها را بپردازد. در چنین شرایطی، یکی از استراتژیهای مهمی که وارد بازی میشود، استرانگل است.
استرانگل از نظر منطق به استرادل نزدیک است، اما یک تفاوت کلیدی دارد:
در استرانگل قیمت اعمال Call و Put یکسان نیست.
اگر مقاله قبلی را خواندهای، اینجا دقیقاً همان جایی است که تفاوت مهم بین دو استراتژی روشن میشود:
- اختیار معامله چیست؟
- اختیار خرید و اختیار فروش چیست؟
- استراتژیهای اختیار معامله چیست؟
- نقطه سربهسر در اختیار معامله چیست؟
استراتژی استرانگل چیست؟
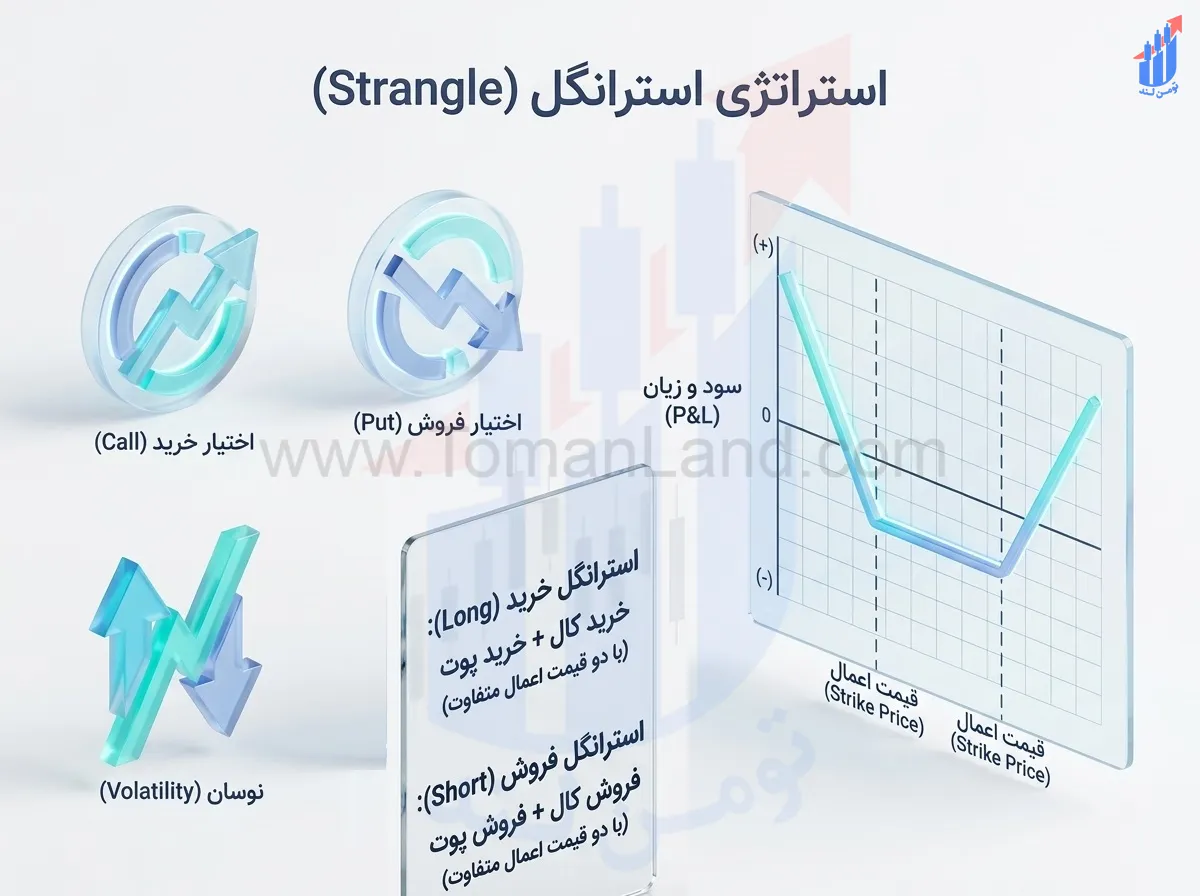
استرانگل یا Strangle استراتژیای است که در آن معاملهگر بهصورت همزمان:
- یک اختیار خرید (Call)
- و یک اختیار فروش (Put)
را روی یک دارایی پایه و با سررسید یکسان انتخاب میکند، اما قیمت اعمال Call و Put متفاوت است.
تعریف ساده استرانگل
استرانگل یعنی:
- انتظار داری بازار نوسان شدیدی داشته باشد
- اما از جهت حرکت مطمئن نیستی
- و میخواهی با هزینهای معمولاً کمتر از استرادل، روی این نوسان موقعیت بگیری
اجزای اصلی استراتژی استرانگل
1) یک قرارداد Call
در استرانگل، Call معمولاً در قیمت اعمالی بالاتر از قیمت جاری یا حداقل بالاتر از قیمت اعمال Put قرار میگیرد.
2) یک قرارداد Put
Put هم معمولاً در قیمت اعمالی پایینتر از Call انتخاب میشود.
3) سررسید یکسان
برای اینکه استراتژی شکل درستی داشته باشد، هر دو قرارداد باید سررسید یکسان داشته باشند.
4) قیمتهای اعمال متفاوت
این مهمترین تفاوت استرانگل با استرادل است.
در استرانگل، فاصله بین دو قیمت اعمال باعث میشود هزینه ورود معمولاً کمتر شود، اما برای سوددهی هم به حرکت بزرگتری نیاز باشد.
انواع استراتژی استرانگل
1) Long Strangle
در این ساختار:
- یک Call میخری
- یک Put میخری
- با دو قیمت اعمال متفاوت(قیمت اعمال کال بالاتر از قیمت اعمال پوت است)
2) Short Strangle
در این ساختار:
- یک Call میفروشی
- یک Put میفروشی
- با دو قیمت اعمال متفاوت(قیمت اعمال کال بالاتر از قیمت اعمال پوت است)
Long Strangle چیست؟
Long Strangle زمانی به کار میرود که معاملهگر انتظار دارد بازار حرکت شدیدی داشته باشد، اما جهت آن را با اطمینان نداند.
ساختار Long Strangle
- خرید یک Call
- خرید یک Put
- با سررسید یکسان
- و با دو قیمت اعمال متفاوت(قیمت اعمال کال بالاتر از قیمت اعمال پوت است)
منطق Long Strangle
اگر قیمت خیلی بالا برود، Call وارد سود میشود.
اگر قیمت خیلی پایین بیاید، Put وارد سود میشود.
اگر قیمت در یک محدوده میانی باقی بماند، هر دو قرارداد ممکن است ارزش کافی پیدا نکنند.
مزیت مهم Long Strangle
مزیت مهم آن نسبت به Long Straddle این است که هزینه اولیه معمولاً کمتر است، چون قراردادها معمولاً دورتر از قیمت جاری انتخاب میشوند.
محدودیت Long Strangle
در عوض، چون قیمت اعمالها دورتر هستند، بازار باید حرکت بزرگتری انجام دهد تا استراتژی وارد سود شود.
Short Strangle چیست؟
Short Strangle ساختاری است که معاملهگر از آن برای سناریوی بازار خنثی یا کمنوسان استفاده میکند.
ساختار Short Strangle
- فروش یک Call
- فروش یک Put
- با سررسید یکسان
- و با دو قیمت اعمال متفاوت(قیمت اعمال کال بالاتر از قیمت اعمال پوت است)
منطق Short Strangle
در این استراتژی، معاملهگر میخواهد قیمت دارایی پایه تا سررسید بین دو قیمت اعمال باقی بماند تا هر دو قرارداد بخش زیادی از ارزش زمانی خود را از دست بدهند.
ریسک Short Strangle
اگر بازار از محدوده مورد انتظار خارج شود، بهویژه با حرکت شدید، این استراتژی میتواند زیان سنگینی ایجاد کند. به همین دلیل برای کاربران مبتدی مناسب نیست.
استراتژی بدهکار(Debit Strategy) و استراتژی اعتباری(Credit Strategy) چیست؟
بهطور خلاصه، استراتژیهای آپشن از نظر جریان نقدی اولیه به دو دسته تقسیم میشوند Debit و Credit تقسیم میشوند.
Debit Strategy (استراتژی بدهکار)
پرداخت پول برای خرید فرصت سود از حرکت بازار
- در ابتدای معامله پول پرداخت میکنید.
- در واقع خریدار خالص آپشن هستید.
- ریسک شما از ابتدا مشخص و محدود است.
Credit Strategy (استراتژی بستانکار یا اعتباری)
دریافت پول در ازای پذیرش ریسک و انتظار برای کاهش ارزش آپشنها
- در ابتدای معامله پول دریافت میکنید.
- در واقع فروشنده خالص آپشن هستید.
- هدف اصلی این است که ارزش زمانی آپشن کاهش یابد و آپشنها بیارزش منقضی شوند.
ویژگیهای Long Strangle و Short Strangle چیست؟
| ویژگی | Long Strangle | Short Strangle |
| جهت بازار | خنثی (Neutral) | خنثی (Neutral) |
| انتظار معاملهگر | حرکت شدید قیمت در هر جهت | ثبات قیمت و نوسان کم |
| نوع استراتژی | Debit Strategy | Credit Strategy |
| نحوه ایجاد | خرید OTM Call + خرید OTM Put | فروش OTM Call + فروش OTM Put |
| حداکثر سود | نامحدود در رشد قیمت و زیاد در کاهش قیمت | محدود به مجموع پریمیوم دریافتی |
| حداکثر زیان | محدود به مجموع پریمیوم پرداختی | نامحدود در رشد قیمت و بسیار زیاد در کاهش قیمت |
| حداکثر سود برابر است با | نامحدود در رشد قیمت و زیاد در کاهش قیمت | مجموع اعتبار دریافتی |
| حداکثر زیان برابر است با | مجموع پریمیوم پرداختی | نامحدود در رشد قیمت و بسیار زیاد در کاهش قیمت |
| نقطه سر به سر | دو نقطه: Strike Call + Debit و Strike Put − Debit | دو نقطه: Strike Call + Credit و Strike Put − Credit |
| مناسب برای | قبل از اخبار مهم یا رویدادهای پرنوسان | بازارهای آرام و کمنوسان |
| وجه تضمین (Margin) | نیاز ندارد | نیاز دارد |
جمعبندی این دو خیلی مهم است:
Long Strangle روی نوسان تحلیل دارد، Short Strangle روی نبودِ نوسان.
وجه تضمین در Long Strangle و Short Strangle چگونه است؟
در بورس ایران برای وجه تضمین دربرخی استراتژیها رویههای خاصی مدون شده است که در صورت ارایه این سرویس توسط کارگزارتان میتوانید از مقدار وجه تضمین کمتری استفاده کنید، ساختار وجه تضمین استراتژی استرانگل مانند استراتژی استرادل است.
- در استراتژی Long Strangle چون هر از دو سمت استراتژی، آپشن خریداری میشود نیازی به وجه تضمین ندارید.
- اما در در استراتژی Short Strangle به وجه تضمین نیاز دارید، در این حالت از بین دو سمت فروش ماکزیمم وجه تضمین با قیمت پایانی قرارداد دیگر جمع می گردد.
وجه تضمین Short Strangle = ماکزیمم وجه تضمین + قیمت پایانی قرارداد با وجه تضمین کمتر*اندازه قرارداد
تفاوت استرانگل و استرادل چیست؟
این بخش یکی از مهمترین قسمتهای مقاله است، چون بسیاری از کاربران این دو استراتژی را با هم اشتباه میگیرند.
| ویژگی | Straddle | Strangle |
| قیمت اعمال Call و Put | یکسان (معمولاً ATM) | متفاوت (معمولاً OTM) |
| ساختار Long | خرید یک Call و یک Put با Strike یکسان | خرید یک Call OTM و یک Put OTM |
| ساختار Short | فروش یک Call و یک Put با Strike یکسان | فروش یک Call OTM و یک Put OTM |
| هزینه اولیه (Debit) | بیشتر | کمتر |
| اعتبار دریافتی (Credit) | بیشتر | کمتر |
| حداکثر زیان Long | بیشتر | کمتر |
| حداکثر سود Long | نامحدود (در رشد) و زیاد (در افت) | نامحدود (در رشد) و زیاد (در افت) |
| فاصله تا سوددهی | کمتر | بیشتر |
| احتمال سود Long | بیشتر | کمتر |
| احتمال سود Short | کمتر | بیشتر |
| بهترین کاربرد | انتظار نوسان زیاد | انتظار نوسان بسیار زیاد |
جمعبندی تفاوت
- اگر بخواهی به قیمت جاری بازار نزدیکتر باشی، استرادل معمولاً ساختار مستقیمتری دارد
- اگر بخواهی هزینه ورود را کاهش دهی، استرانگل میتواند انتخاب مناسبتری باشد
- اما در استرانگل معمولاً باید صبر کنی تا حرکت بزرگتری رخ دهد
استرانگل در چه شرایطی مناسب است؟
سناریوهای مناسب برای Long Strangle
- وقتی انتظار نوسان شدید داری
- وقتی جهت دقیق بازار را نمیدانی
- وقتی میخواهی هزینهای کمتر از استرادل بپردازی
- وقتی احتمال میدهی قیمت از یک محدوده مهم با نوسان بسیار زیاد خارج شود
سناریوهای مناسب برای Short Strangle
- وقتی انتظار داری بازار در یک محدوده باقی بماند
- وقتی نوسان ضمنی بالاست و فکر میکنی کاهش پیدا میکند
- وقتی میخواهی از افت ارزش زمانی منتفع شوی
- وقتی مدیریت ریسک دقیقی داری
مثال عددی ساده از Long Strangle
فرض کن قیمت دارایی پایه 1000 است و تو این موقعیت را میسازی:
- خرید یک Put با قیمت اعمال 950
- خرید یک Call با قیمت اعمال 1050
- مجموع هزینه = 40
اگر قیمت در سررسید نزدیک 1000 بماند
استراتژی معمولاً زیانده میشود، چون بازار حرکت کافی نکرده است.
اگر قیمت خیلی بالاتر از 1050 برود
Call میتواند وارد سود شود و اگر از مجموع هزینه عبور کند، استراتژی سودده میشود.
اگر قیمت خیلی پایینتر از 950 بیاید
Put میتواند سود ایجاد کند.
نقاط سربهسر
- 1090
- 910
این یعنی بازار باید از یکی از این دو سطح عبور کند تا Long Strangle وارد سود شود.
مثال عددی ساده از Short Strangle
فرض کن:
- فروش یک Put با قیمت اعمال 950
- فروش یک Call با قیمت اعمال 1050
- مجموع پریمیوم دریافتی = 45
اگر قیمت بین 950 و 1050 باقی بماند
بخش زیادی از اعتبار دریافتی حفظ میشود و استراتژی میتواند سودده باشد.
اگر قیمت خیلی بالاتر از 1050 برود
Call فروختهشده وارد زیان میشود.
اگر قیمت خیلی پایینتر از 950 بیاید
Put فروختهشده زیان ایجاد میکند.
نقاط سربهسر
1095=1050+45
905=950-45
این یعنی بازار باید در این محدوده باشد تا Short Strangle وارد سود شود.
مزایا و معایب استراتژی استرانگل
مزایای Long Strangle
- هزینه اولیه معمولاً کمتر از Long Straddle است
- از نوسان شدید در هر دو جهت استفاده میکند
- ریسک آن معمولاً محدود به مبلغ پرداختی است
معایب Long Strangle
- برای سوددهی به حرکت بزرگتری نیاز دارد
- اگر بازار کمنوسان بماند، استراتژی فرسایشی میشود
- افت ارزش زمانی میتواند به آن ضربه بزند
مزایای Short Strangle
- در بازار خنثی میتواند بازده مناسبی داشته باشد
- از افت ارزش زمانی سود میبرد
- محدوده سود آن از Short Straddle وسیعتر است
معایب Short Strangle
- ریسک آن بالا است
- در نوسان شدید میتواند زیان جدی ایجاد کند
- به مدیریت دقیق موقعیت نیاز دارد
برای بررسی عملی استرانگل، بهتر است از همان مسیر تحلیلی استفاده کنی که در استراتژیهای دیگر هم کاربرد دارد.
مرحله 1: پیدا کردن قیمت اعمالهای مناسب
از این ابزارها شروع کن:
در این مرحله باید:
- یک Put با قیمت اعمال پایینتر(ترجیحا OTM)
- و یک Call با قیمت اعمال بالاتر(ترجیحا OTM)
- با سررسید یکسان پیدا کنی
مرحله 2: بررسی نوسان و قیمتگذاری
ابزارهای مفید:
مرحله 3: ساخت استراتژی و دیدن نمودار سود و زیان
در این صفحه میتوانی:
- دو قرارداد را کنار هم بچینی
- هزینه یا اعتبار خالص را ببینی
- نقاط سربهسر را بررسی کنی
- سناریوهای مختلف قیمت را تست کنی
مرحله 4: مشاهده نمونههای آماده
- دیدهبان استراتژی تومنلند: استراتژی Strangle را انتخاب و استفاده کنی تا اگر ساختارهای آمادهای در بازار وجود داشت، آنها را سریعتر ببینی و تحلیل کنی.
اشتباهات رایج در استفاده از استرانگل
1) اشتباه گرفتن استرانگل با استرادل
این دو شبیهاند، اما از نظر قیمت اعمال، هزینه و فاصله تا سوددهی یکسان نیستند.
2) انتخاب قیمت اعمالهای بیش از حد دور
اگر قیمت اعمالها خیلی دور انتخاب شوند، احتمال سوددهی ممکن است کاهش پیدا کند.
3) ورود به Short Strangle بدون برنامه ریسک
این استراتژی بدون کنترل ریسک میتواند خطرناک باشد.
4) بیتوجهی به نوسان ضمنی
گاهی قیمت قراردادها آنقدر بالاست که ورود به بعضی ساختارها را کممنطق میکند.
جمعبندی
استراتژی استرانگل یکی از مهمترین ساختارهای معاملاتی در بازار اختیار معامله است که به معاملهگر اجازه میدهد روی نوسان شدید قیمت موقعیت بگیرد، بدون اینکه لازم باشد جهت دقیق حرکت بازار را بداند.
اگر خیلی خلاصه بخواهیم بگوییم:
- Long Strangle برای انتظار نوسان شدید با هزینه اولیه کمتر از استرادل مناسب است
- Short Strangle برای بازارهای خنثی کاربرد دارد، اما ریسک بالایی دارد
- تفاوت اصلی استرانگل با استرادل در متفاوت بودن قیمت اعمالها است
نکته مهم این است که استرانگل را باید با توجه به:
- فاصله قیمت اعمالها
- مجموع پریمیوم
- سطح نوسان مورد انتظار
- و سناریوی واقعی بازار
بررسی کرد، نه فقط براساس اسم استراتژی.
🧭 چکلیست نوسانگیری کمهزینه؛ آیا پایههای استرانگل را تثبیت کردهاید؟
استرانگل روشی هوشمندانه برای کاهش هزینه ورود به معاملات مبتنی بر نوسان است؛ اما فراموش نکنید ارزانتر بودن پریمیوم به معنای نیاز به جهش قیمتی بزرگتر برای رسیدن به سود است. قبل از انتخاب قیمتهای استرانگل، این موارد را با خود مرور کنید:
- تفاوت ساختار استرانگل و استرادل: آیا به روشنی میدانید که چرا استرادل (با اعمال یکسان) سریعتر وارد سود میشود اما گرانتر است، در حالی که استرانگل (با اعمال متفاوت) ارزانتر است ولی جهش تندتری میطلبد؟👈 استراتژی استرادل چیست؟ آموزش جامع Straddle در آپشن
- محاسبه نقاط خروج از زیان: آیا میدانید چطور با اضافه کردن مجموع پریمیوم به قیمت اعمال بالاتر (Call) و کم کردن آن از قیمت اعمال پایینتر (Put)، محدوده امن سودآوری را مشخص کنید؟👈 نقطه سربهسر در اختیار معامله چیست و چگونه محاسبه میشود؟
- انتخاب بر اساس جهت یا نوسان: اگر انتظار دارید بازار به جای انفجار دوطرفه، صرفاً در یک مسیر صعودی یا نزولی کنترلشده پیش برود، آیا اسپردهای عمودی را در نظر گرفتهاید؟👈 استراتژی کال اسپرد و پوت اسپرد چیست؟ آموزش ساخت Vertical Spreads
(اگر این مفاهیم را شفاف درک کردهاید، آمادهاید تا بدون تعصب روی جهت بازار، بهترین نقاط OTM را شکار کنید).
🚀 گام بعدی: سودگیری دقیق در بازار خنثی با «استراتژی خرید باترفلای (Long Butterfly)»!
تا اینجا دو ساختار مهم را یاد گرفتید: اسپردها (برای بازارهای جهتدار) و استرادل/استرانگل (برای پیشبینی نوسانات شدید یا رکود کامل).
اما فرض کنید تحلیل تکنیکال یا بنیادی شما نشان میدهد یک سهم تا تاریخ سررسید دقیقاً روی یک قیمت مشخص متوقف خواهد شد (نه بالا میرود و نه پایین میآید). در این حالت، شورت استرادل یا شورت استرانگل ریسک نامحدود دارند و خطرناکاند!
چاره کار معاملهگران حرفهای، «استراتژی خرید باترفلای (Long Butterfly)» است؛ استراتژی جذابی با ۳ قیمت اعمال مختلف که به شما امکان میدهد در یک بازار خنثی سود خوبی بگیرید، در حالی که ریسک و زیان حداکثری شما کاملاً سقفدار، محدود و ناچیز است! در مقاله بعدی ساخت این شاهکار مهندسی آپشن را یاد بگیرید:
🔗 مقاله بعدی: استراتژی خرید باترفلای چیست؟ آموزش ساخت Long Butterfly با ریسک محدود
(پس از خرید باترفلای، در مقالات آینده به ترتیب به سراغ فروش باترفلای، کالر، کانورژن، سنتتیک و گاتس خواهیم رفت).
🛠️ سنجش فاصله قیمتهای اعمال و تست در لحظه استرانگل در تومنلند
در استرانگل، تعیین فاصله بین دو قیمت اعمال (Call OTM و Put OTM) سرنوشت سودآوری شما را تعیین میکند؛ فاصله بیش از حد یعنی کاهش شانس سود، و فاصله کم یعنی هزینه سنگینتر. با ابزارهای تومنلند بهترین نقطه تعادل را پیدا کنید:
- زنجیره قراردادها (Option Chain): برای نماد پایه، قراردادهای خارج از سود (OTM) را بررسی کنید، تقاضای خریداران و فروشندگان را بسنجید و سررسید بهینه را مشخص نمایید.
- نوسانپذیری ضمنی (IV): دقت کنید اگر نوسان ضمنی در سقف تاریخی باشد، خرید لانگ استرانگل ممکن است گران تمام شود؛ در مقابل، زمانی که IV فشرده و در کف است، بهترین زمان برای صید استرانگل ارزان قبل از انفجار خبر است.
- صفحه ساخت استراتژی تومنلند: با اضافه کردن دو قرارداد Put و Call در دو قیمت اعمال مجزا:
- نمودار افقی و سپس دو شاخه صعودی سود/زیان را زنده مشاهده کنید.
- فاصله بین دو نقطه سربهسر بالا و پایین و هزینه کل پرداختی را پیش از ارسال سفارش بسنجید.
- دیدهبان استراتژی تومنلند: پوزیشنهای آماده استرانگل بازار را بر اساس نسبت ریسک به ریوارد فیلتر و رصد کنید.
سوالات متداول
استرانگل استراتژیای در اختیار معامله است که از ترکیب همزمان یک Call و یک Put با سررسید یکسان و با قیمتهای اعمال متفاوت ساخته میشود.
در استرادل معمولاً قیمت اعمال Call و Put یکسان است، اما در استرانگل این قیمتهای اعمال متفاوتاند. به همین دلیل خرید استرانگل اغلب هزینه اولیه کمتری دارد، اما به حرکت بزرگتری برای سوددهی نیاز دارد.
وقتی مناسب است که معاملهگر انتظار نوسان شدید در بازار داشته باشد، اما جهت حرکت قیمت را با اطمینان نداند.
این استراتژی زمانی استفاده میشود که معاملهگر انتظار دارد قیمت در یک محدوده مشخص باقی بماند و نوسان شدید رخ ندهد.
در Long Strangle ریسک معمولاً محدود به مبلغ پرداختی برای خرید دو قرارداد است، اما در Short Strangle ریسک میتواند بالا و در برخی سناریوها سنگین باشد.